إحتجاجات فرنسا لم تعد أزمة إجتماعية عابرة ..الأسباب والدوافع !!
أكتوبر 24, 202612 جمادى الأولى 1٬448 هـ
دقائق القراءة: 1
لم تعد الأزمة الفرنسية موجة احتجاجات اجتماعية عابرة، أو تعثّراً اقتصادياً يمكن احتواؤه بإجراءات عاجلة؛ فالتطورات المتلاحقة تكشف أزمة متعددة الأوجه، يتقاطع فيها ضعف المالية العامة مع تصاعد الغضب الشعبي، وشلل المؤسسات السياسية، وتراجع الثقة بقدرة الدولة على الوفاء بالتزاماتها. وبينما تستعد فرنسا لاستحقاق رئاسي حاسم في ربيع 2027، تتزايد المخاوف من أن تتحول هذه العوامل المتراكمة إلى تهديد خطير لاستقرار الجمهورية الخامسة، ولمكانة البلاد داخل الاتحاد الأوروبي وفي العالم.
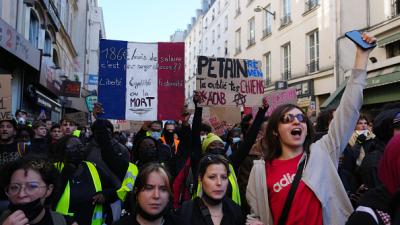
في شوارع مدن وبلدات عديدة، تتعدد مظاهر الاحتقان؛ فقد شهدت البلاد احتجاجات صاخبة على تدهور أوضاع المدارس الحكومية ونقص المدرّسين، وانضم موظفون وعاملون في القطاع العام إلى التحركات اعتراضاً على تجميد الأجور. وقبل ذلك، أغلق صيادون موانئ ومحطات للوقود احتجاجاً على ارتفاع أسعار الديزل. ولم تتوقف التطورات عند المظاهرات؛ إذ شهدت مدن فرنسية أعمال شغب ونهب وتخريب، أسفرت عن أضرار مادية كبيرة ومئات الإصابات والتوقيفات، في مشهد يعكس اتساع الهوة بين قطاعات من المجتمع ومؤسسات الدولة.
واكتملت الصورة بعودة «السترات الصفر» إلى الساحة، بعد «استراحة» استمرت سنوات، علماً بأن أحداً لا يعلم أين كان هؤلاء الذين عرقلوا الولاية الأولى لإيمانويل ماكرون، ومن هم قادتهم… والمهم أن «تحالف الشارع» في وجه السلطة صار مكتمل الأركان وعلى أتمّ الاستعداد لمواصلة «المعركة».
ووسط فسيفساء المطالب، تجمع التحركات أزمة أعمق تتعلق بتراجع القدرة الشرائية، وتآكل الثقة بالخدمات العامة، والشعور بأن النموذج الاجتماعي الفرنسي لم يعد قادراً على توفير الوعود التي ارتبطت به لعقود؛ فالدولة التي اعتاد مواطنوها الاستفادة من شبكة واسعة من الحماية الاجتماعية، تواجه اليوم سؤالاً صعباً: كيف يمكن الحفاظ على هذه المكتسبات في ظل ارتفاع تكلفة تمويلها وتزايد أعباء الدين؟
لا شك في أن المالية العامة تحتل موقعاً مركزياً في الأزمة؛ فقد اقترب الدين العام الفرنسي (4 تريليونات دولار) من 119 في المائة من الناتج المحلي الإجمالي (3.55 تريليونات دولار)، فيما يتباطأ الاقتصاد إلى مستويات نمو تدور حول 0.4 إلى 0.5 في المائة لعام 2026. وفي الوقت نفسه، يُتوقع أن يتجاوز العجز العام 5 في المائة من الناتج المحلي، الأمر الذي يعقّد مهمة الحكومة في إعادة التوازن إلى الحسابات العامة.
وتزداد المشكلة خطورة مع ارتفاع أسعار الفائدة؛ إذ تصبح خدمة الدين أكثر تكلفة، وتُضطر الدولة إلى تخصيص موارد متزايدة لسداد التزاماتها بدلاً من توجيهها إلى الاستثمار والخدمات. وتشير التقديرات الواردة إلى أن فرنسا ستحتاج إلى إصدار ما قيمته 340 مليار يورو من السندات متوسطة وطويلة الأجل خلال العام المقبل، في وقت يتراجع فيه إقبال المستثمرين على شرائها في ظل المخاطر المالية والسياسية.
لكن ذلك لا يعني أن فرنسا تتجه حتماً إلى أزمة شبيهة بما شهدته اليونان (2009 – 2010)، أو إلى انهيار مفاجئ في ثقة الأسواق؛ فحجم الاقتصاد الفرنسي ومكانته داخل الاتحاد الأوروبي يمنحان باريس ثقلاً مختلفاً. لكن هذا الثقل نفسه يجعل الأزمة أكثر أهمية: فأي تدهور حاد في قدرة باريس على إدارة دينها الثقيل، قد ينعكس على الاستقرار المالي الأوروبي برمته.
وكالات